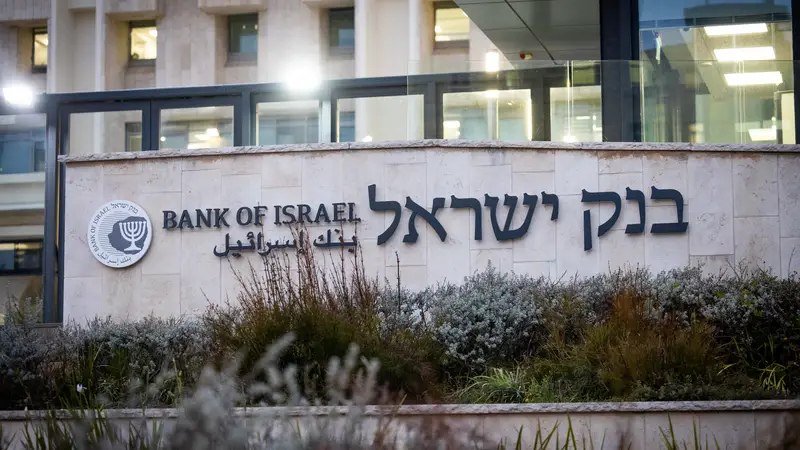
בנק ישראל החליט היום (רביעי) להותיר את הריבית במשק ללא שינוי, ברמה של 3.25%, לאחר שלוש הפחתות רצופות בחודשים האחרונים. המשמעות עבור משקי הבית היא שההחזרים על הלוואות ומשכנתאות במסלול הפריים לא יוזלו בעקבות ההחלטה הנוכחית.
מאז חודש מאי הפחית בנק ישראל את הריבית שלוש פעמים, בכל פעם ברבע נקודת אחוז. ההפחתה האחרונה התבצעה בתחילת ספטמבר, אז ירדה הריבית מ-3.5% ל-3.25%, הרמה הנמוכה ביותר זה כארבע שנים.
מדוע נעצרו הפחתות הריבית?
עוד באתר:
האינפלציה בישראל התמתנה בחודשים האחרונים, ובספטמבר עמדה על 1.6% בשיעור שנתי, בתוך טווח היעד של בנק ישראל, שנע בין 1% ל-3%.
למרות זאת, ההחלטה על גובה הריבית מושפעת משיקולים נוספים, בהם שער השקל, מצב המשק, ההתפתחויות הביטחוניות והמדיניות הכלכלית.
ההחלטה מתקבלת גם פחות משבוע לפני הבחירות לכנסת ה-26, שייערכו ביום שלישי הקרוב. בסקר שערכה סוכנות הידיעות רויטרס לקראת ההחלטה, כל 15 הכלכלנים שהשתתפו צפו כי הריבית תישאר ללא שינוי.
כמה כסף הפסידו בעלי המשכנתאות?
ריבית הפריים, המחושבת כריבית בנק ישראל בתוספת 1.5 נקודות אחוז, נותרת ברמה של 4.75%.
לשם המחשה, במשכנתה שבה יתרת מסלול הפריים עומדת על 500 אלף שקלים, לתקופה של 20 שנה ובריבית של 4.75%, הפחתה נוספת של רבע נקודת אחוז הייתה עשויה לחסוך כ-70 שקלים מדי חודש.
מאחר שהריבית לא הופחתה, החיסכון הזה לא יתממש כעת. עם זאת, ההחלטה אינה מייקרת את ההחזרים הקיימים.
ומה עם הלוואות, מינוס וחסכונות?
גם בעלי הלוואות המבוססות על ריבית הפריים לא ייהנו מהוזלה נוספת בשלב זה. לעומתם, מי שנטל הלוואה בריבית קבועה ממילא אינו מושפע ישירות משינוי בריבית בנק ישראל.
עבור בעלי פיקדונות בנקאיים, הותרת הריבית עשויה לסייע בשמירה על התשואות המוצעות, אם כי כל בנק קובע את תנאי הפיקדונות שלו.
מתי תגיע ההפחתה הבאה?
החלטת הריבית הבאה צפויה להתפרסם ב-23 בנובמבר. כלכלנים מעריכים כי אם האינפלציה תישאר מתונה ולא תחול הרעה משמעותית בתנאים הכלכליים והביטחוניים, תיתכן הפחתה נוספת בהמשך.
בינתיים, בעלי המשכנתאות וההלוואות ימשיכו לשלם את הריבית הנוכחית, בתקווה שההקלה הבאה כבר תורגש בחשבון הבנק.