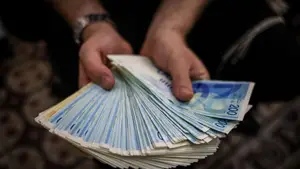
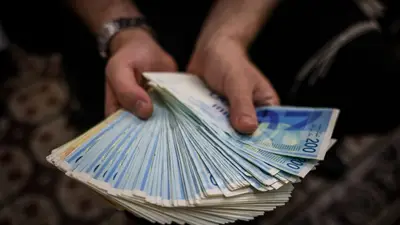
ארבע מאות שקל כסף שילם אברהם אבינו לעפרון החיתי תמורת מערת המכפלה, כפי שמתואר בפרשת חיי שרה. העסקה ההיסטורית מהווה אחד המקורות ההלכתיים לקניין כסף, אך בעולם שבו תשלומים מתבצעים באמצעות כרטיסי אשראי והעברות בנקאיות, מתעוררת שאלה מעניינת: האם גם תשלום דיגיטלי יכול להיחשב למעשה קניין?
השאלה תלויה במחלוקת הלכתית יסודית על משמעותו של קניין כסף. האם עצם העברת המטבע מיד ליד היא שיוצרת את הקניין, או שמא העיקר הוא תשלום התמורה למוכר? להכרעה בשאלה זו יש השלכות גם על השימוש באמצעי התשלום המודרניים.
אשראי, העברה בנקאית ומה שביניהם
עוד באתר:
בשיחה עם צבי טסלר בתוכנית 'המוקד הציבורי' ב'קול חי', הסביר הרב שלמה אישון, ראש מכון כת"ר, כי הפוסקים נחלקו בשאלה זו כבר בתקופת נושאי הכלים של השולחן ערוך.
לדבריו, אם משמעות קניין כסף היא תשלום התמורה, ניתן לראות גם בהעברה בנקאית אמצעי לביצוע הקניין. לעומת זאת, בכרטיס אשראי המצב מורכב יותר, משום שהקונה אינו מעביר בעצמו את הכסף למוכר, אלא גורם לחברת האשראי לשלם עבורו.
כך מבצעים קניין מקרקעין כיום
הרב אישון הבהיר כי בפועל, בעסקאות מקרקעין בישראל, הרישום בטאבו משמש כאמצעי קניין המוכר גם בהלכה, בין היתר מכוח הכלל "דינא דמלכותא דינא".
בנוסף קיימות דרכים הלכתיות נוספות, ובהן קניין חזקה באמצעות פעולה בקרקע, קניין שטר וקניין סודר.
הרב ציין כי ניתן גם להעביר סכום סמלי במטבעות לצורך קניין כסף, ואת יתרת התשלום לבצע באמצעים אחרים.
כך, אף שאמצעי התשלום השתנו מאז ימי אברהם אבינו, דרכי הקניין ההלכתיות ממשיכות להשתלב גם בעסקאות המודרניות.
האזינו לדברים המלאים ב'המוקד הציבורי' ב'קול חי':