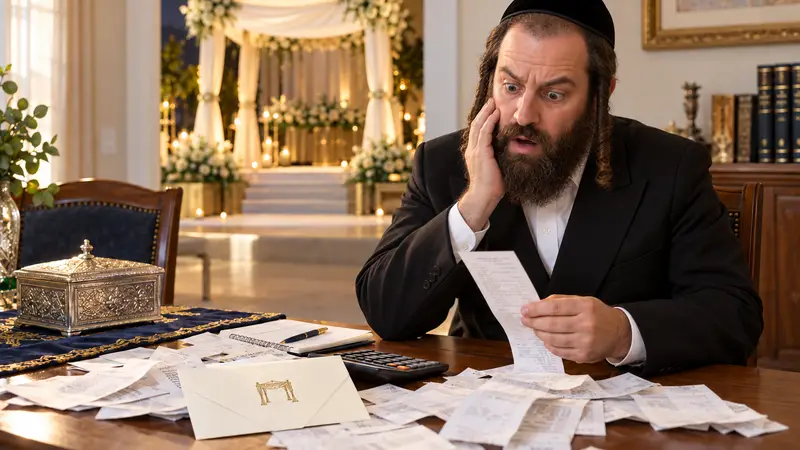
רגע אחרי החגים מגיע המפגש עם חשבון הבנק, הקניות הביגוד האירוח והנסיעות מצטרפים לסכום אחד גדול, גם מי שעובד ומרוויח יפה מוצא את עצמו שואל: איך נפל עליי עכשיו כל זה? רק שרגע מה בעצם נפל עלינו?
תשרי הופיע בלוח השנה גם לפני חצי שנה בין הזמנים היה צפוי מראש ידענו שיהיו הוצאות ובכל זאת חלקנו מגיעים אליהן בכל פעם מחדש בתחושה שמשהו בלתי צפוי קרה.
קל להבין למה, כשיש חודש שלם לסגור קשה לפנות כסף להוצאה שעוד רחוקה אומרים לעצמנו שאחרי החודש הזה יהיה קצת יותר מרווח אחר כך מגיע עוד חודש וכשההוצאה מגיעה, צריך למצוא את כל הסכום בבת אחת.
עוד באתר:
הפרשה חודשית לאורך השנה לא הייתה מעלימה את הוצאות החגים אבל היא הייתה מאפשרת להגיע אליהן עם כסף שכבר הוכן עבורן.
ועכשיו תחשבו על חתונות הילדים
כשהילד נולד יודעים שבעוד 13 שנה בעזרת השם תהיה בר מצווה, וגם שבעוד כ-18-20 שנה הילד בעז"ה גם צריך להתחתן לא יודעים את התאריך המדויק גם הסכום עוד יכול להשתנות אבל את עצם ההוצאה אנחנו מכירים שנים מראש.
ובכל זאת דווקא מול אחת ההוצאות הגדולות בחיי המשפחה אנחנו עלולים להמתין עד שהיא הופכת לדחופה.
יודעים שתהיה חתונה עדיין אין תוכנית
״תכלס רוב האנשים כבר הבינו שאפשר לחתן ילדים בלי הלוואות״, אומר אהרן סלומון יו״ר מתייעלים.
אלא שבין הרצון להגיע מוכנים לבין הצעדים שעושים בפועל נשארות שאלות רבות: כמה נצטרך? כמה אפשר להפריש היום? מה עושים עם הכסף שנצבר? ואיך נערכים לכמה חתונות בזו אחר זו בלי לוותר על החיים שלפניהן?
אלה השאלות שיעמדו במרכז הוובינר הקרוב של מתייעלים בנושא חתונות ללא הלוואות המטרה היא להבין איך הופכים הוצאה עתידית ידועה לתוכנית שאפשר להתחיל לפעול לפיה כבר היום.
החתונות עוד לפניכם זה הזמן להתכונן, להרשמה ללא עלות לוובינר לחצו כאן >>
לפני שבוחרים מסלול צריך להכיר את המשפחה
כולם כבר שמעו על שוק ההון, נדל״ן והשקעות לרבים יש גם חבר שמספר על המסלול שבחר ועל התוכנית שבנה לילדים.
אבל תוכנית שמתאימה לחבר אינה בהכרח מתאימה לכם.
גם שתי משפחות שמרוויחות סכום דומה יכולות להזדקק לתוכניות שונות לחלוטין, במשפחה אחת הילדים צעירים ויש עוד שנים רבות להיערך בשנייה כבר מתחילים שידוכים לאחת יש חיסכון קיים ולאחרת התחייבויות שצריך להביא בחשבון.
לכן תכנון לחתונות מתחיל בנתונים המדויקים: גילאי הילדים, הזמן שנותר לכל חתונה, ההכנסות וההוצאות, הנכסים והחסכונות, ההתחייבויות והסכום שאפשר להפריש בהתמדה.
זה גם ההבדל בין הצטרפות למסלול אחיד לבין בניית תוכנית משפחתית השאלה אינה רק אם מסלול מסוים נחשב טוב אלא אם הוא מתאים למועדים שבהם המשפחה תצטרך את הכסף וליכולת שלה לאורך הדרך.
שוק ההון נדל״ן ואיך מחברים ביניהם
בוובינר יסקור סלומון את מסלולי החיסכון וההשקעה הקיימים כיום בשוק ואת השאלות שחשוב לברר לפני שבוחרים ביניהם.
מה מקומו של שוק ההון בתכנון לחתונות? מתי נכון לבחון השקעה בנדל״ן? מתי שילוב בין השניים יכול להתאים? ואיך מתייחסים לזמן שנותר לזמינות הכסף ולסיכונים בכל אפשרות?
גם נושא המינוף יקבל התייחסות: מה המשמעות של שימוש בהלוואה לצורך השקעה אילו התחייבויות הוא יוצר ומה צריך לבדוק לפני ששוקלים אותו.
הדגש יהיה על חיבור האפשרויות לתמונה המשפחתית המלאה השקעה היא חלק מתוכנית שצריכה להביא בחשבון גם את הוצאות הבית היום וגם את היעדים של השנים הבאות.
שוק ההון או נדל״ן? בואו להבין מה חשוב לבדוק הירשמו לוובינר ללא עלות >>
ומה אם כבר מחתנים ילדים
מי שכבר נמצא בתקופת החתונות עלול לקרוא על תכנון מוקדם ולהרגיש שהדברים נכתבו בשביל מישהו אחר.
אבל גם בשלב הזה יש טעם לעצור ולבחון את התמונה: מה עומד לרשות המשפחה, אילו התחייבויות כבר קיימות, כמה זמן נותר לחתונות הבאות ומה אפשר לשנות מכאן והלאה.
בוובינר תינתן התייחסות גם למשפחות שכבר מחתנות ילדים ולמשפחות שמתקשות לפנות סכום חודשי לחיסכון נקודת ההתחלה של כל משפחה שונה ובהתאם לה צריך לבחון מה אפשר להשיג ובאיזה קצב.
במתייעלים מדגישים כי חתונות הילדים הן יעד מרכזי בתוך מטרה רחבה יותר: להגיע לרווחה כלכלית ולבנות תוכנית שאפשר לעמוד בה גם בחיי היום־יום.
כי בעזרת השם יהיו עוד חגים עוד שמחות ועוד חתונות אנחנו יודעים שהם יגיעו.
השאלה היא מה נעשה עד אז
אהרן סלומון מזמין אתכם לוובינר ללא עלות על השקעות שוק ההון ונדל״ן בדרך לחתונות ללא הלוואות ולרווחה כלכלית.